ゆうちょダイレクトを申し込んだ後、送金まで利用したい場合に重要になるのが認証手段です。
ゆうちょ銀行では、主に「ゆうちょ認証アプリ」「ゆうちょ通帳アプリ」「ハードウェアトークン」の3つが送金時の認証手段として案内されています。
特にスマートフォンで手続きを完結させたい人は、どちらのアプリを使うかによって登録方法や確認事項が異なる点を理解しておきましょう。
3つの認証手段の違い
この3つは、どれを選んでも単純に同じ手順で使えるわけではありません。特にアプリを認証手段として利用する場合は、書類による本人確認の実施状況が送金機能に影響します。
ゆうちょ認証アプリの利用登録方法
ゆうちょ認証アプリは、App StoreまたはGoogle Playからダウンロードできます。
登録時には、次のような手順で進めます。
- アプリをダウンロードして起動する。
- 利用規約とプライバシーポリシーを確認する。
- 口座記号番号またはゆうちょダイレクトのお客さま番号で登録する。
- 必要な口座情報やログイン情報を入力する。
- 本人確認を行う。
- 画面の案内に従って認証情報を登録する。
口座記号番号で登録する場合は、記号番号、カナ氏名、生年月日、キャッシュカード暗証番号などを使用します。一方、すでにゆうちょダイレクトを利用している場合は、お客さま番号とログインパスワードによる登録方法もあります。
なお、振替口座、キャッシュカードを利用していない総合口座、法人口座などは、口座記号番号による登録の対象外となる場合があります。その場合は、ゆうちょダイレクトの申し込み後に発行されるお客さま番号を使う方法が案内されています。
ゆうちょ通帳アプリの認証設定
ゆうちょ通帳アプリを利用する場合は、アプリを登録するだけでは十分ではありません。送金に使うには、取引時の認証機能を設定する必要があります。
基本的な操作経路は次のとおりです。
ホーム画面 → メニュー → 取引時の認証 → 取引時の認証設定
取引時の認証設定をオンにすると、ゆうちょ銀行あての振替や他金融機関あての振込など、対応する取引で認証を利用できます。
反対に、認証設定をオフにすると、送金などの対象取引は利用できなくなります。アプリ自体にログインできることと、送金時の認証が有効になっていることは別の状態です。
eKYCとは?本人確認書類を使ったオンライン認証
eKYCとは、オンライン上で本人確認書類などを用いて本人確認を行う仕組みです。
ゆうちょ銀行では、ゆうちょ認証アプリやゆうちょ通帳アプリの認証登録時に、本人確認書類のICチップ読み取りなどを利用した本人確認が案内されています。確認方法によっては、本人確認書類や顔の撮影も必要です。
つまり、電話番号に届く5桁の本人確認コードによる確認と、本人確認書類を利用するeKYCは、異なる手続きです。SMSを受け取っただけで、書類による本人確認まで完了したことにはなりません。
eKYCの実施状況を確認する方法
すでにアプリを登録している人は、改めて本人確認をやり直す前に、現在の実施状況を確認できます。
- ゆうちょ通帳アプリ: ホーム画面から「メニュー」→「取引時の認証」を開き、「書類による本人確認」の実施状況を確認。
- ゆうちょ認証アプリ: トップ画面の「登録情報の確認・変更」から本人確認の項目を確認。
- ゆうちょダイレクト: トップ画面の「ご利用状況」欄で「eKYC本人認証」の表示を確認。
「実施済(制限なし)」などの表示であれば、eKYCの実施状況を確認できます。未実施の場合は、アプリの案内に従って本人確認を進めることになります。
【送金はいつから?】申し込み直後の残高照会と5万円の初期限度額
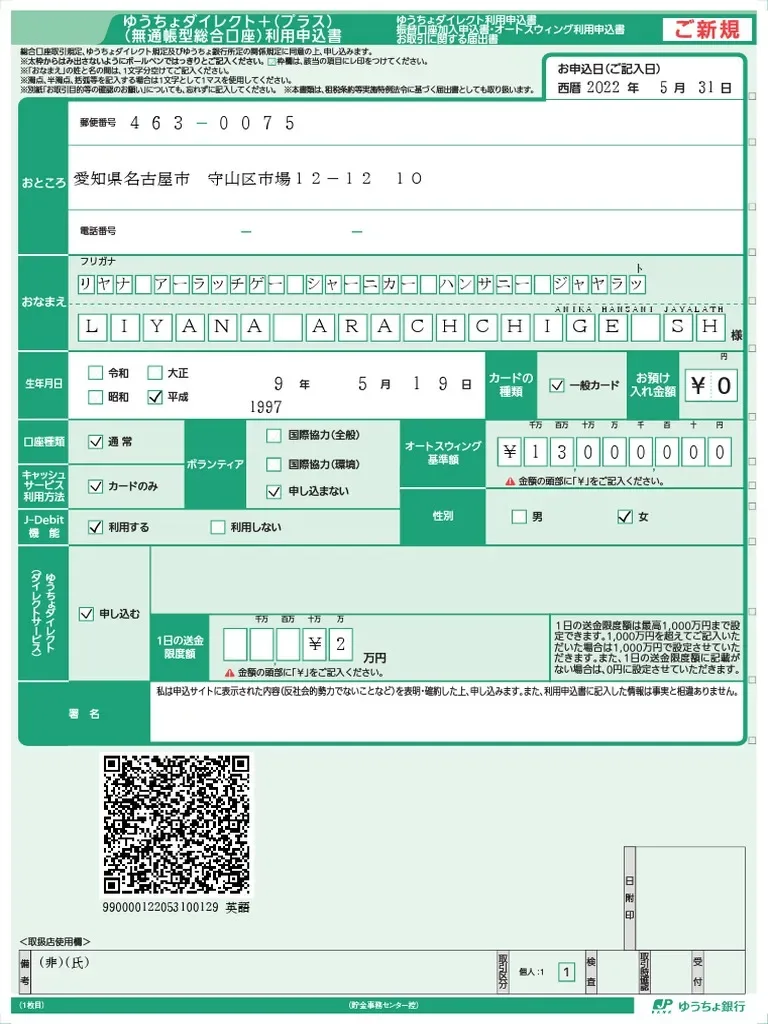
ゆうちょダイレクトを申し込む人が特に気になるのが、「申し込みが終わったら、いつから送金できるのか」という点です。
ここは、残高照会と送金を分けて考える必要があります。
残高照会は申し込み完了後すぐに利用可能
ゆうちょ銀行の公式申し込み案内では、Web申し込みが完了すると、すぐに残高などの照会ができると説明されています。
そのため、口座残高や入出金明細をインターネットで確認したいだけなら、まず新規申し込みを完了させることが第一歩です。
一方、送金については追加の認証登録が必要になります。申し込み完了画面が表示されたからといって、そのまま他行への振込ができるとは限りません。
申し込み完了時の送金限度額は1日5万円
新規申し込み完了時の1日あたりの送金限度額50,000円
ゆうちょ銀行公式の新規利用申し込み案内に記載
ゆうちょ銀行の公式新規申し込み画面では、申し込み完了時の1日の送金限度額は5万円に設定されると案内されています。
これは送金限度額の初期設定です。5万円を超える送金が一律に禁止されているという意味ではありません。必要に応じて、申し込み後に限度額の変更手続きを行えます。
5万円を超える送金には追加手続きが必要
ゆうちょダイレクトでは、オンラインで1日の送金限度額を引き上げる手続きができます。公式FAQによると、インターネットでの引き上げ可能額は50万円までで、審査には2日程度かかります。
ただし、アプリによる認証を利用する個人名義の総合口座では、eKYCが未完了の場合、ゆうちょ銀行あての電信振替や他金融機関あての振込が利用できません。単に送金限度額を引き上げるだけでは解決しないケースがあるため、本人確認の状態も確認する必要があります。
窓口での限度額引き上げを申し込む場合は、完了まで約1~2週間の審査期間が案内されています。急ぎの送金が必要な場合は、ATMや窓口での送金も選択肢になります。
認証設定後も24時間程度の待機が必要な場合がある
もう一つ見落としやすいのが、認証アプリの登録直後に送金できるとは限らないことです。
ゆうちょ銀行のFAQでは、ゆうちょ通帳アプリの認証設定やゆうちょ認証アプリの利用登録後、支払などの取引が利用可能になるまで24時間のリードタイムが案内されています。
そのため、初めてアプリ認証を設定する場合は、送金したい当日にすべての手続きを始めるのではなく、余裕を持って登録するのが現実的です。
【窓口申し込みが必要なケース】Webで登録できない原因と対処法
Web申し込みは便利ですが、すべての口座に対応しているわけではありません。口座の種類やキャッシュカードの利用状況によっては、窓口での申し込みが必要です。
窓口申し込みが必要になる主なケース
ゆうちょ銀行の公式FAQで示されている代表的なケースは次のとおりです。
1. 一般振替口座を利用している。
2. 総合口座を持っているが、キャッシュカードを利用していない。
3. Web申し込みの対象外となる口座を利用している。
こうした場合は、ゆうちょ銀行または簡易郵便局を除く郵便局の貯金窓口で手続きを行います。
窓口へ持っていくもの
一般的な総合口座について、公式FAQでは次の持ち物が案内されています。
- 総合口座の通帳またはキャッシュカード
- お届け印
- 本人確認書類
口座の種類によって必要なものが異なる場合があるため、訪問前に窓口へ確認しておくと手続きがスムーズです。
電話番号が古い場合はどうする?
Web申し込みで本人確認コードが届かない場合、口座に登録している電話番号が現在の連絡先と異なっている可能性があります。
ゆうちょ銀行の新規申し込み画面では、登録電話番号はゆうちょATMで変更できると案内されています。
まずは口座情報を確認し、必要に応じて登録電話番号を変更してから、申し込みを再開する方法が考えられます。
暗証番号を忘れた・ロックされた場合
キャッシュカード暗証番号が分からない場合や、ATMでの入力間違いによってロックされた場合は、通常の申し込み手順とは別の対応が必要です。
ゆうちょ銀行では、暗証番号のロック解除や再登録について、ゆうちょ手続きアプリまたは窓口での手続きを案内しています。Webでゆうちょダイレクトの申し込みが完了したとしても、キャッシュカード暗証番号のロックが解除されるわけではありません。
暗証番号の問題と、ゆうちょダイレクトの利用申し込みは別の手続きとして考えましょう。
【プロの結論】申し込みを成功させるために押さえたい判断基準
ゆうちょダイレクトの申し込みで大切なのは、最初から送金まで利用するのか、それとも残高照会などの基本機能が目的なのかを整理することです。
必要な準備が変わるため、目的別に考えると無駄な手続きを減らせます。
目的別のおすすめ利用方法
- 残高や入出金明細を確認したい人: Webで新規申し込みを済ませ、まず基本機能を利用する。
- スマートフォンで送金もしたい人: ゆうちょ認証アプリまたは通帳アプリの認証設定とeKYCを確認する。
- 定期的に5万円を超える送金をする人: 認証設定と本人確認を完了させたうえで、送金限度額の変更を検討する。
- キャッシュカードがない人: Web申し込みにこだわらず、窓口で手続きを確認する。
- 登録電話番号が古い人: 本人確認コードの受信環境を整えてから申し込む。
特に重要なのは、申し込みの完了をゴールにしないことです。残高照会、認証アプリの登録、eKYC、送金限度額の確認という順番で進めると、利用開始後のトラブルを減らせます。
また、ゆうちょ認証アプリの登録時には、既存の認証方法から切り替わる場合があります。公式案内では、アプリの認証情報を登録すると、トークンなどによるワンタイムパスワード認証に戻せなくなる旨も説明されています。認証方法の変更は、現在利用している方法を確認してから行いましょう。
【ゆうちょダイレクトの申し込み】に関するよくある質問(FAQ)
Q1:ゆうちょダイレクトはスマートフォンだけで申し込めますか?
A1:はい。通常の総合口座で必要な口座情報やキャッシュカード暗証番号などがそろっていれば、スマートフォンからWeb申し込みが可能です。本人確認コードを受け取れる電話番号と、メールを受信できる環境を準備してください。
Q2:申し込み当日から送金できますか?
A2:残高照会は申し込み完了後すぐに利用できます。一方、送金にはゆうちょ認証アプリ、ゆうちょ通帳アプリの取引時認証、またはハードウェアトークンの登録が必要です。アプリの認証設定後には24時間程度の待機時間が案内されるケースもあります。
Q3:本人確認コードが届かない場合はどうすればよいですか?
A3:最初に、口座に登録している電話番号が正しいか確認してください。登録電話番号はゆうちょATMで変更できます。アプリを利用した認証方法で申し込む場合は、対応アプリの登録状況も確認しましょう。
Q4:キャッシュカードがなくてもWeb申し込みできますか?
A4:キャッシュカードを利用していない総合口座は、通常のWebによる利用申し込みの対象外です。ゆうちょ銀行または簡易郵便局を除く郵便局の貯金窓口で手続きを行ってください。
Q5:eKYCをしなくてもゆうちょダイレクトは使えますか?
A5:申し込みや残高照会など、利用できる機能はあります。ただし、アプリ認証を利用する個人名義の総合口座では、eKYCが完了していないと、電信振替や他金融機関あての振込が制限されます。送金まで利用する予定なら、eKYCを済ませておくのがおすすめです。
Q6:送金限度額の5万円は変更できますか?
A6:変更できます。ゆうちょダイレクトからの引き上げは50万円までが案内されており、審査に2日程度かかります。口座の状況や本人確認の実施状況によって追加手続きが必要になる場合があります。
まとめ:【2026年最新】Web申し込みから送金開始まで失敗しないために
ゆうちょダイレクトの申し込みは、一般的な総合口座であればWebから進められます。口座記号番号、カナ氏名、生年月日、メールアドレス、キャッシュカード暗証番号を準備し、登録電話番号で本人確認コードを受け取るのが基本的な流れです。
申し込みが完了すると、お客さま番号が発行され、残高照会などの機能をすぐに利用できます。しかし、送金を利用するには、認証アプリや通帳アプリの設定、必要に応じたeKYCの完了が欠かせません。
特に覚えておきたい要点は、初期の1日あたりの送金限度額が5万円であること、アプリ認証ではeKYCの実施状況が送金機能に影響すること、認証登録後に24時間程度の待機時間が生じる場合があることです。
2026年11月時点でも、申し込みの可否や利用できる機能は口座の種類と認証状況によって異なります。残高照会だけならWeb申し込みから始め、送金まで必要なら認証設定と本人確認を含めて準備する。この順序が、手続きをやり直さずにゆうちょダイレクトを使い始めるための基本です。
最終的には、ゆうちょ銀行の公式申し込み画面と最新のFAQで、自分の口座に適用される条件を確認してから手続きを進めてください。